据格隆汇梳理,摩根士丹利研究员Adam Jonas发布报告,维持SPCX增持评级,目标价300美元。
核心判断逻辑:
报告将星舰Flight15评定为A级,本次任务首次完成轨道级火箭上面级完整捕获回收,是航天领域历史性拐点,有助推进两级全复用、高频发射目标,显著降低SpaceX太空、连接、企业AI等业务长期TAM不确定性;助推器虽回收失败并自动中止,但硬件偏老旧,对整体测试时间表影响有限。
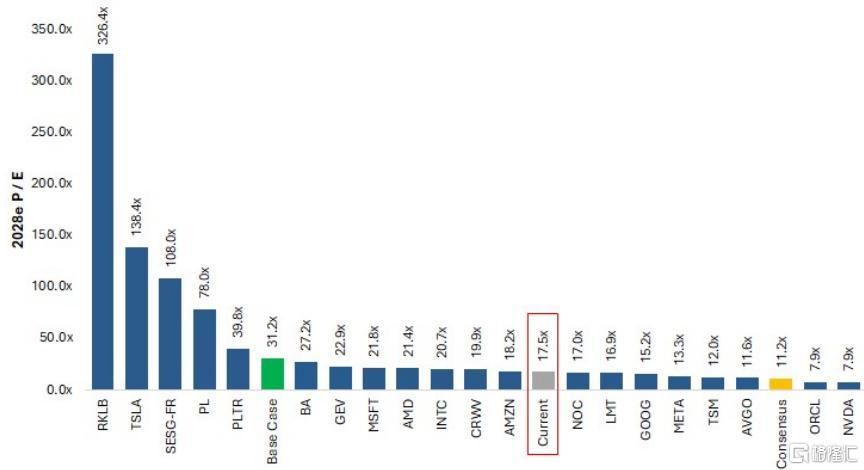
报告上调盈利预期,对比标普500,SPCX当前估值具备吸引力,后续Flight16及2027年多项复用、在轨加注试验为重要催化。
关键数据:SPCX当前股价139.11美元,较IPO发行价135美元仅高4%;摩根士丹利测算2028年EPS 9.91美元,对应市盈率17.5倍,Visible Alpha一致预期下2028年市盈率11.2倍;Flight15成功部署26颗Starlink V3卫星;Flight16计划年底前发射,2027年初将推进50颗卫星满载发射、船对船在轨加注等试验。
风险提示:星舰后续测试故障频发,复用进度持续延后;Starlink卫星部署不及预期;企业AI业务估值兑现难度大;监管审批、发射许可带来额外约束。